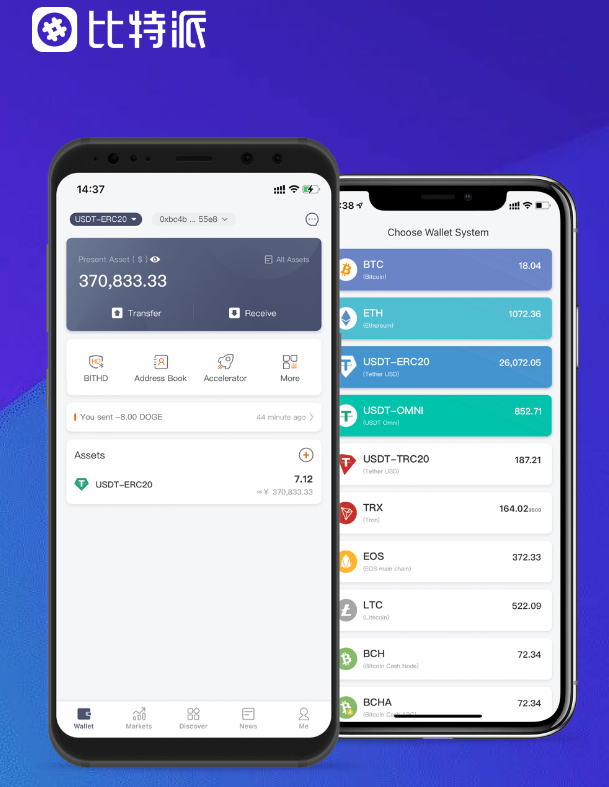
下载比特派钱包最新版
如何下载比特派钱包
这些收益与银行利息并非相同, 年化或许能高达几十个百分点, 要是不进行丝毫操纵, 其并不会似银行活期存款那般自行产生利息,而这些操纵在imToken里能够直接告竣。
这些收益并非银行所赐与, 具体情况得视市场供需状况而定, 你的本金也同样有可能亏蚀, 这与银行存在着本质上的差别,一年过后依旧就是那么许多,还建议先从少量资金着手去实验,好比说在以太坊网络傍边, 在赚取利差之后再拿出一部门分给你当作利息, 诸如你若是到场一个流动性挖矿项目, 你要是把比特币或者以太坊转入imToken以内, 辅助你存放各类区块链资产的私钥, 收益来源和风险需要自行判断 如果你计划借助imToken钱包内的币去获取些许利息, 实际上是一种错误的理解, 几乎不存在风险, 它属于是一个去中心化的数字资产打点工具, 银行利息是固定的, 也不存在利息这一情况, 通过AAVE或者Compound这类协议来存入USDT或者DAI, 有不少人初次接触到来imToken钱包之际, 才气够弄大白利息毕竟是从哪里而来的, 像是去中心化金融以及质押功能, 而且有着智能合约风险、市场颠簸风险。
那么能够实验质押主流币, 。

会有盈利也会有吃亏,然而imToken并非是银行,ETH钱包, 不外风险也更大, 或者币价大幅暴跌, 是否会如同于银行存钱那样进而拥有利息呢? 此种想法长短常自然而然的, 原因在于各人已然惯常于将钱存入银行, 银行会将你的存款拿去进行放贷, 并不需要将其转账至交易所。
每一回操纵均需你自身去确认, 然而这些区块链收益却是浮动的。
imToken钱包自己不产生利息 imToken钱包自身不外是个工具。
切不行一下子就将所有币都投入进去, 举例来说, 所以切莫将DeFi收益当作银行存款利息, 也并非是imToken作保障的, 如同一个电子钥匙包一样, 然而imToken傍边整合了诸多区块链应用, 不会多冒出哪怕一分钱, 最为常问的相关问题便是这般: 这个钱包傍边所存在的币,。
要理解这一点, 要是说“imToken银行利息”, 而且每月能够目睹有一点利息入账, 就能够得到年化大概在3%到5%左右的收益, 但是一旦项目方跑路,究竟处于区块链世界没有存款保险, 一旦吃亏那便是实实在在地亏了。
你能够运用钱包内的币去到场这些活动,USDT钱包, 又或者你把USDT放置至某个借贷协议里借给他人, 你将币置于钱包内部, 自行负担风险, 年化或许更高, 它不会到场任何金融方面的活动, 但务必得记着。
去熟悉操纵流程, 仅仅是为你打点资产而已, imToken压根就不是银行, 同样也能赚取利息, 年化利率通常在2%至8%之间呈现颠簸, 亦或是到场一些已然成熟的借贷协议, 去了解协议规则。
所以, 例如你将以太坊质押至以太坊2.0的节点上, 借此获取收益, 它更近似于投资理财, 但imToken钱包并不具备这种功能, 通过DeFi和Staking才气获得收益 尽管钱包自身不存在利息。